

+10 % de ventes en Île-de-France. Mais la BCE a remonté ses taux deux fois, la production de crédit chute de 17 % en un mois et le logement neuf signe le pire trimestre de son histoire.
Le 8 septembre, les Notaires du Grand Paris publient un dossier prudemment optimiste. Le 9 septembre, la FPI parle d’une « conférence de rentrée vraiment triste ». Le 10 septembre, la BCE remonte ses taux pour la deuxième fois de l’année. Trois jours, trois récits incompatibles.
Et c’est justement là que ça devient intéressant.
1. Ce que disent les notaires
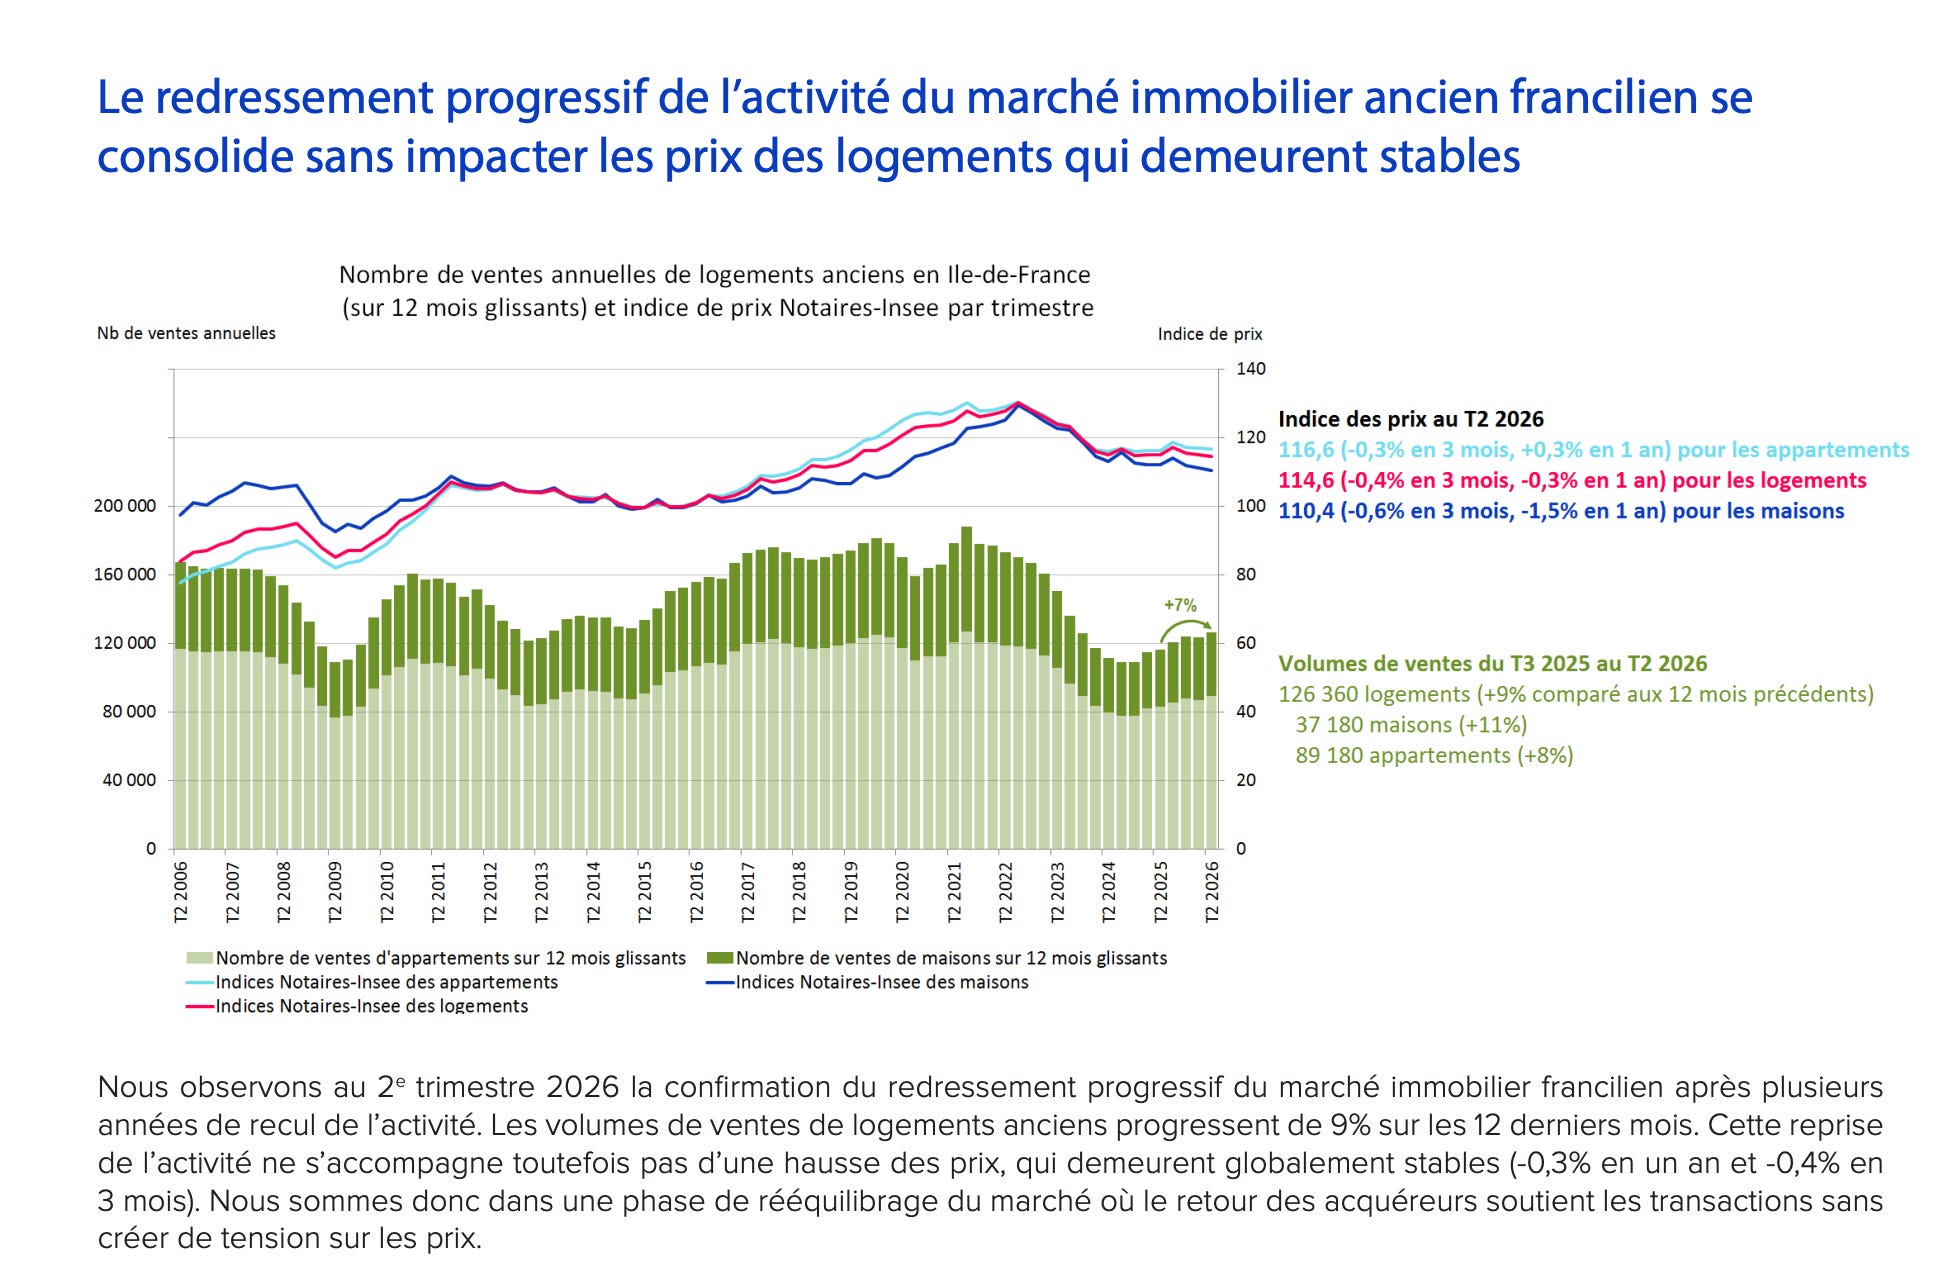
31 750 ventes de logements anciens en Île-de-France au T2 2026. C’est +10 % sur un an et +15 % sur deux ans.
Appartements : 23 070 ventes (+11 %). Maisons : 8 680 ventes (+8 %).
Par zone, le contraste est net. Paris +20 %, Petite Couronne +11 %, Grande Couronne +4 % seulement. La province profonde de l’Île-de-France décroche déjà.
Côté prix, rien ne bouge vraiment. Appartements : 6 130 €/m² (+0,3 % sur un an). Paris : 9 560 €/m² (+0,6 %). Maisons : 320 000 € en moyenne, soit -1,5 %, avec une projection à -2,8 % au T3.
L’écart parisien donne le vertige. De 7 690 €/m² dans le 19e à 13 980 €/m² dans le 6e. Un facteur 1,82 entre deux arrondissements de la même ville. Ça dit tout sur la fracture de ce marché.
2. Trois raisons de ne pas acheter ce +10 %
La base de comparaison est truquée par la fiscalité
Le T1 2025 avait été gonflé par l’anticipation de la hausse des DMTO, le T2 2025 vidé d’autant. Comparer à un trou produit mécaniquement une montagne. Les notaires l’écrivent eux-mêmes, puis titrent malgré tout sur la reprise.
Le chiffre honnête, c’est le semestre complet : +4 % sur les appartements, +7 % sur les maisons. Et on reste 4 % sous le niveau du T2 2023.
Les données notariales regardent en arrière
Ce sont des actes signés, donc des crédits négociés trois à cinq mois plus tôt, au printemps, avant les deux hausses de la BCE. Le T2 2026 photographie un marché qui n’existe plus au moment où il est publié.
Leur projection T3 est bâtie sur du sable
Les notaires annoncent +1,4 % sur les prix des appartements franciliens en trois mois, à partir d’avant-contrats signés avant le resserrement monétaire de septembre.
Une prévision de hausse construite sur des promesses antérieures au choc de taux, ce n’est pas une prévision. C’est un rétroviseur.
3. La macro, elle, est sans ambiguïté
Taux directeurs
BCE : deux hausses en 2026, le 11 juin puis le 10 septembre. Facilité de dépôt à 2,50 %, refinancement à 2,65 %, prêt marginal à 2,90 %. Motif invoqué en juin : les pressions inflationnistes liées à la guerre au Moyen-Orient.
Inflation
Projetée par l’Eurosystème à 3,0 % en 2026, relevée depuis les projections de mars. En France, elle accélère à 2,4 % en août contre 0,3 % en janvier.
Taux longs
OAT 10 ans française autour de 4,4 %, contre 3,53 % de moyenne en janvier. Le spread s’est violemment ouvert en six mois.
Crédit immobilier
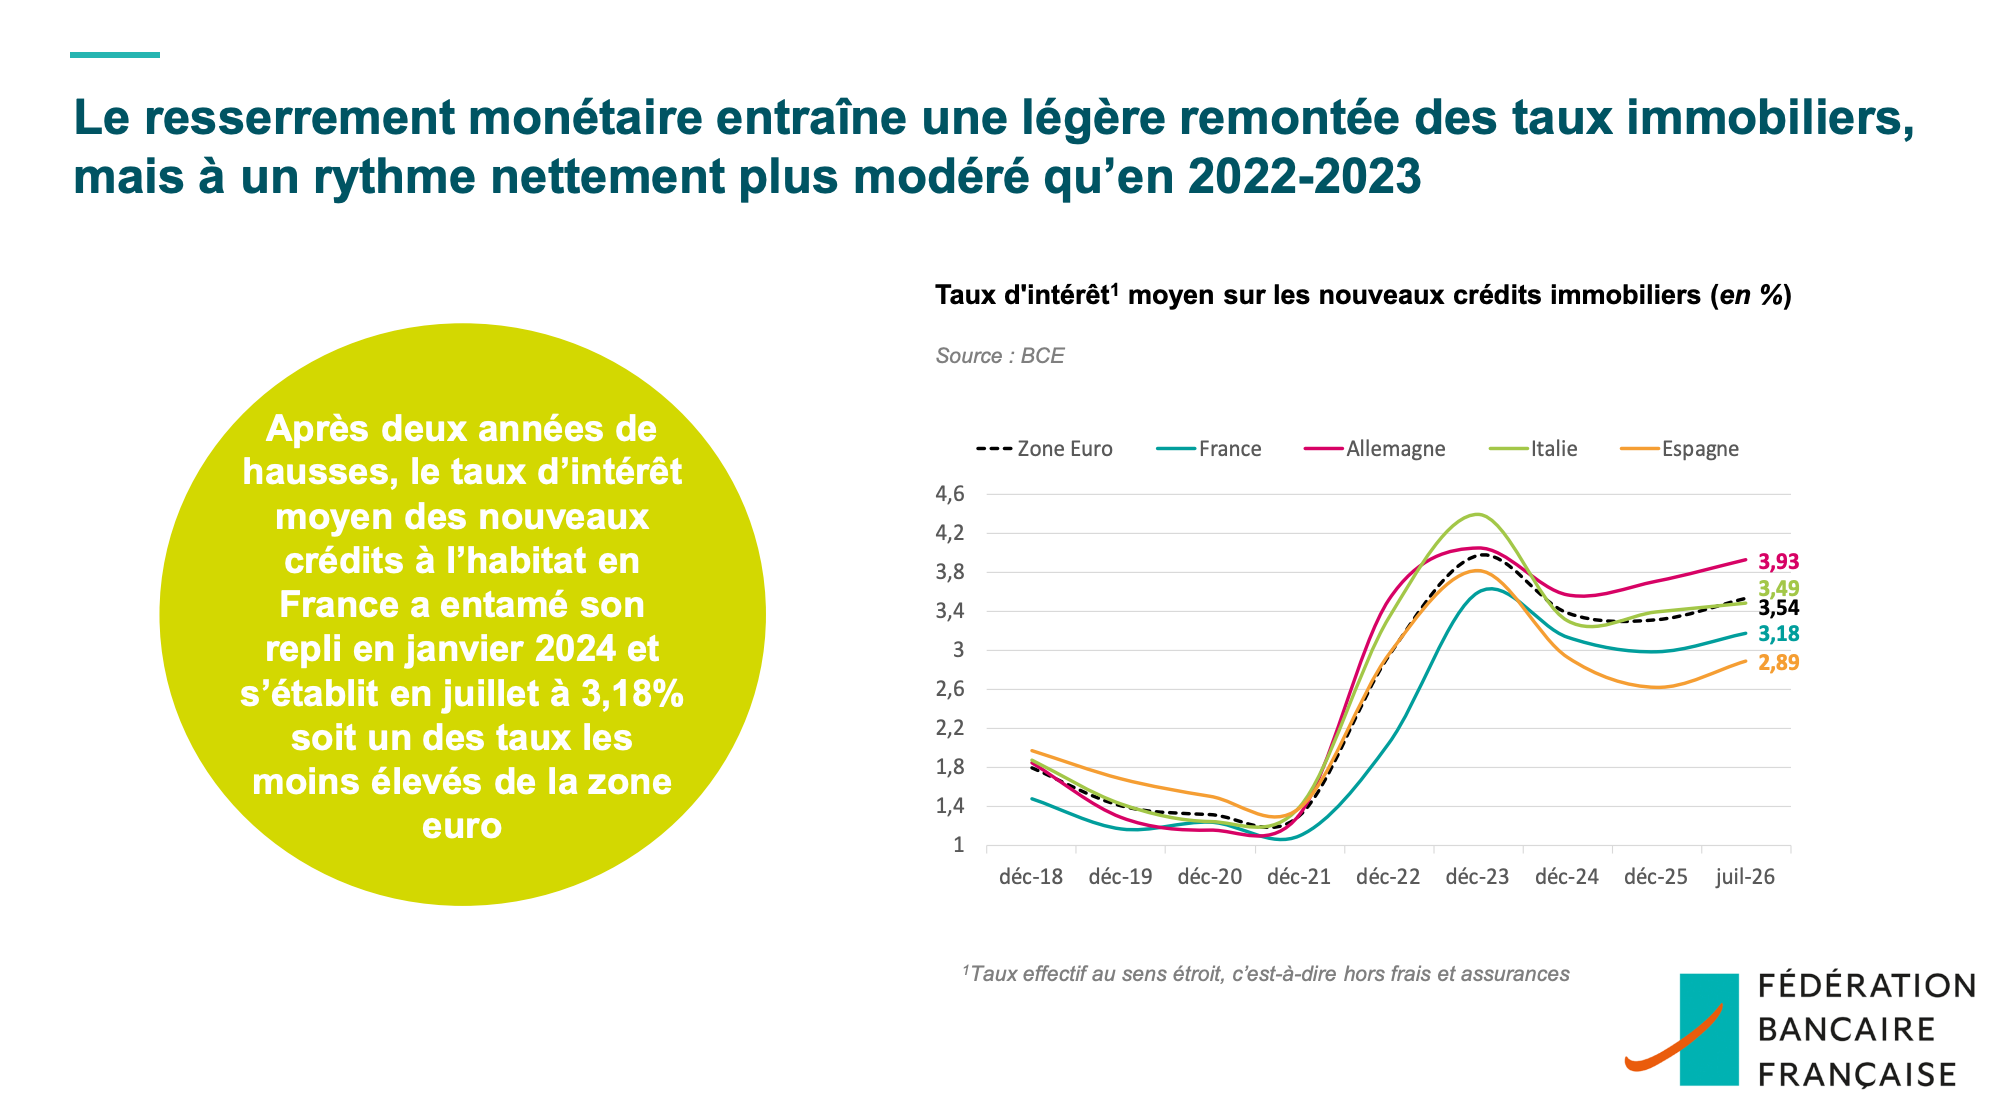
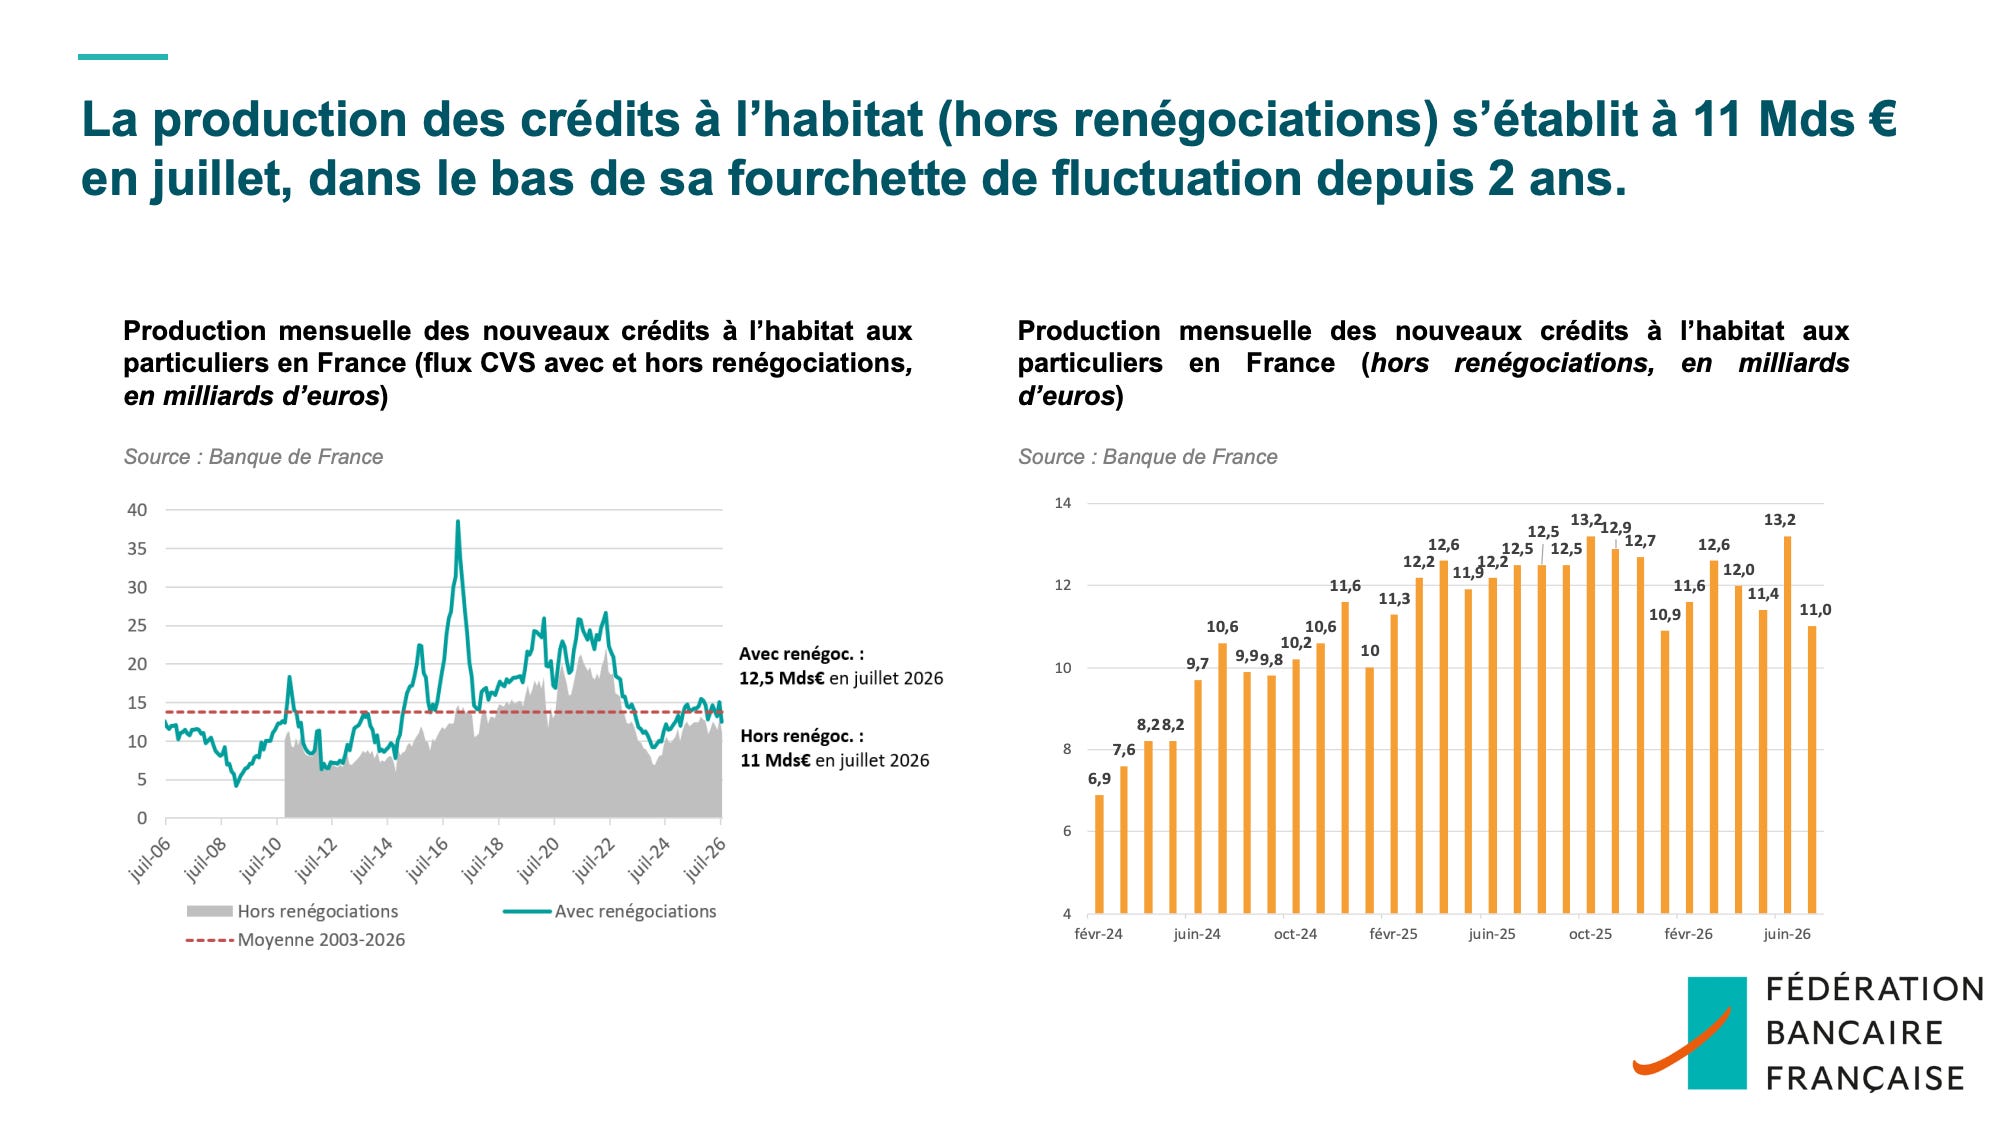
Taux des crédits habitat (Banque de France, juillet) : 3,30 % hors renégociations, en hausse continue depuis mai (3,21 %) et juin (3,27 %)
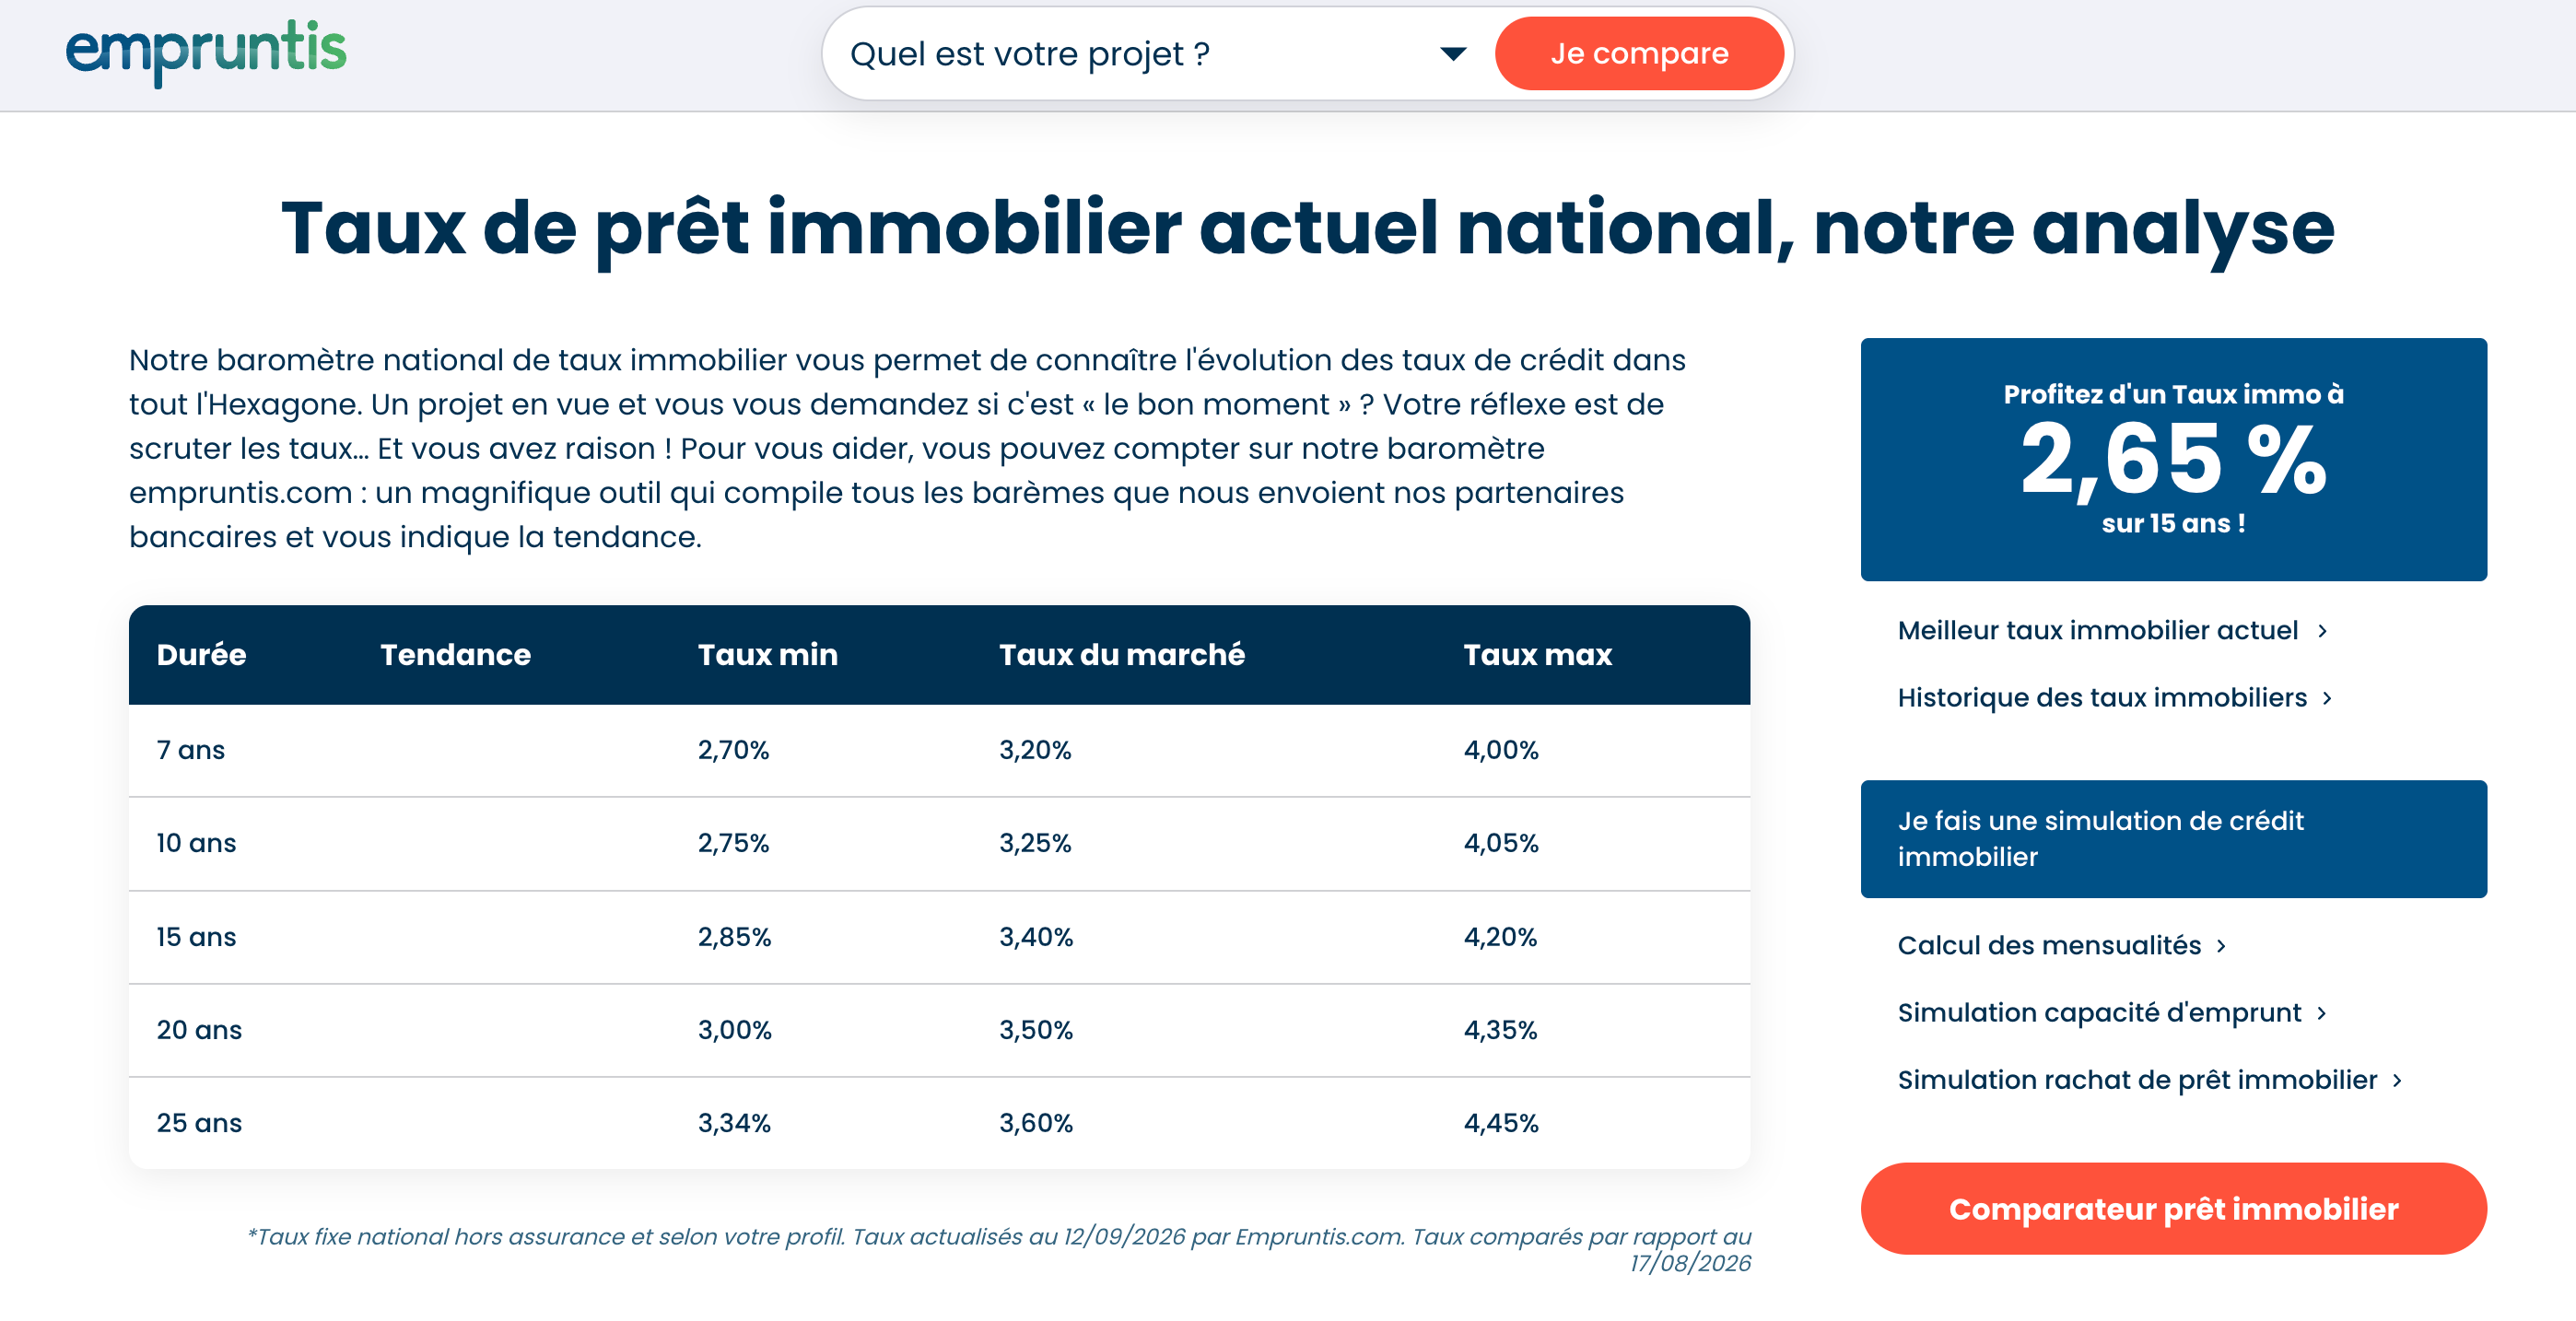
Mais à partir de septembre, on dépasse les 3,60 sur un taux du marché sur du 25 ans.
Production de crédits habitat hors renégociations : 11,0 Md€ en juillet contre 13,2 Md€ en juin. C’est -17 % en un mois. La Banque de France la situe explicitement « dans la zone basse de sa fourchette de fluctuation depuis le T4 2024 ».
Encours et PIB
Encours de crédits habitat : 1 289 Md€, en croissance de +0,2 % sur un an seulement.
PIB : -0,2 % au T1, stable au T2. Investissement des ménages : -0,4 %.
Arrêtons-nous une seconde sur cet encours à +0,2 %. C’est le chiffre le plus important de tout l’article. Il signifie que les ménages français remboursent presque autant qu’ils empruntent. Il n’y a aucune création nette de pouvoir d’achat immobilier. Un marché ne progresse pas durablement en volume dans ces conditions.
4. Le neuf : le signal que l’ancien ignore
Les chiffres FPI du T2 2026, publiés le 9 septembre, sont les pires jamais enregistrés par la fédération.
Réservations en chute libre
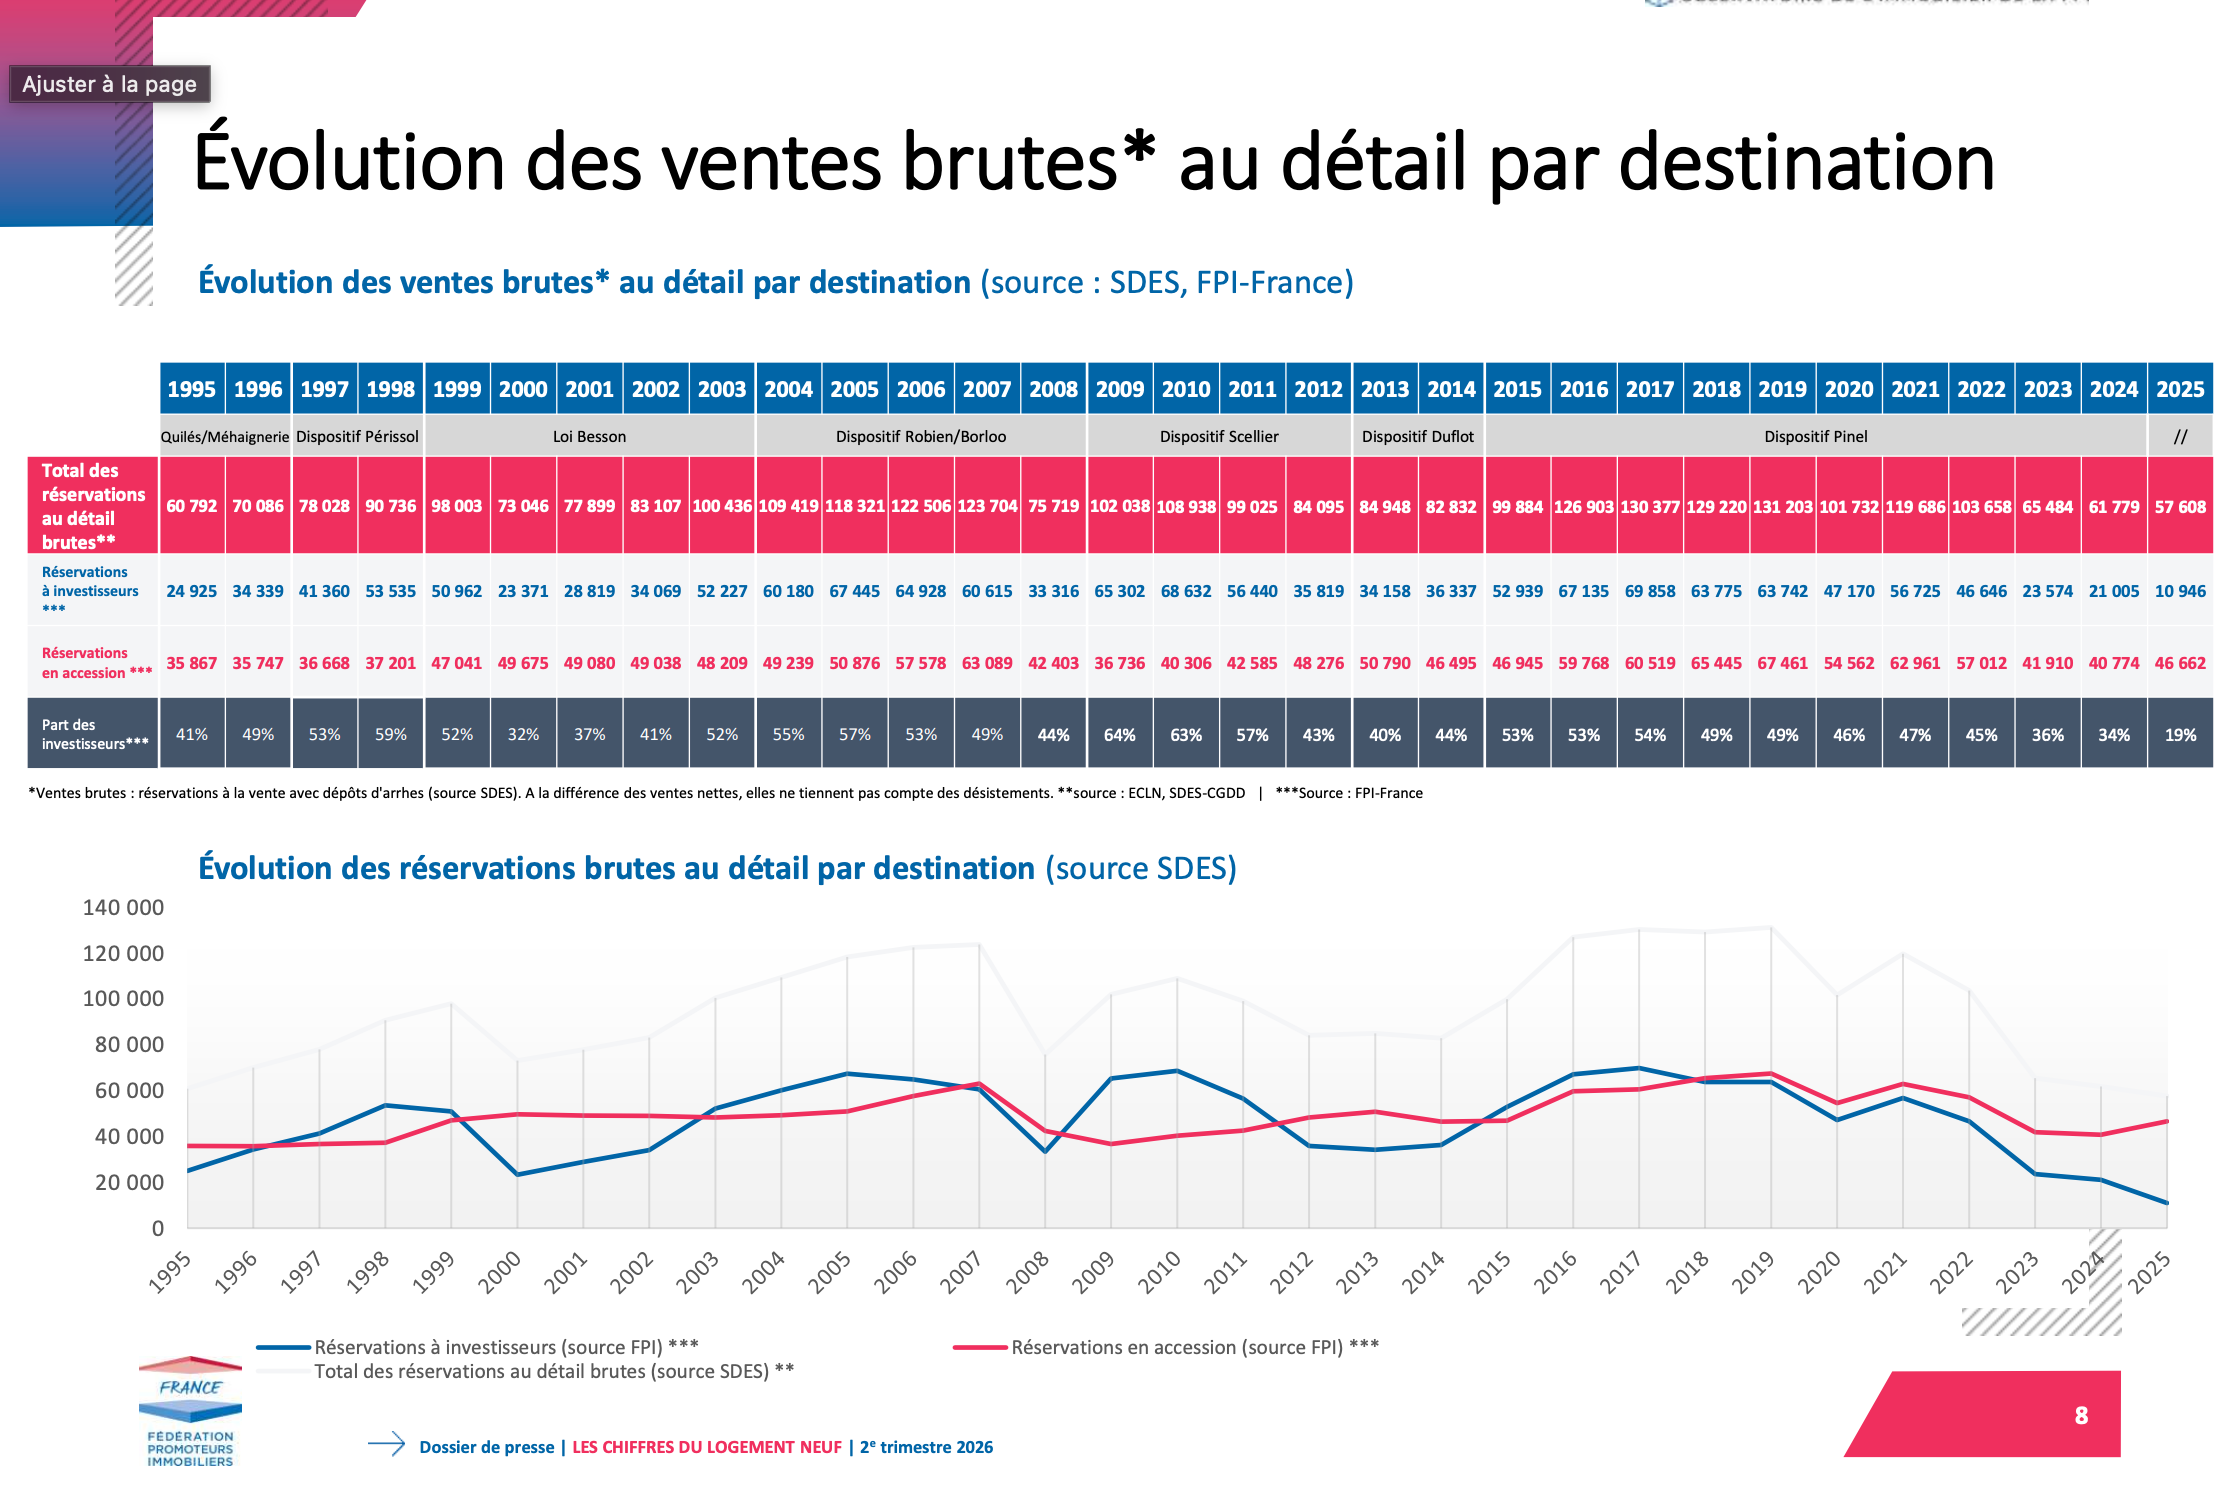
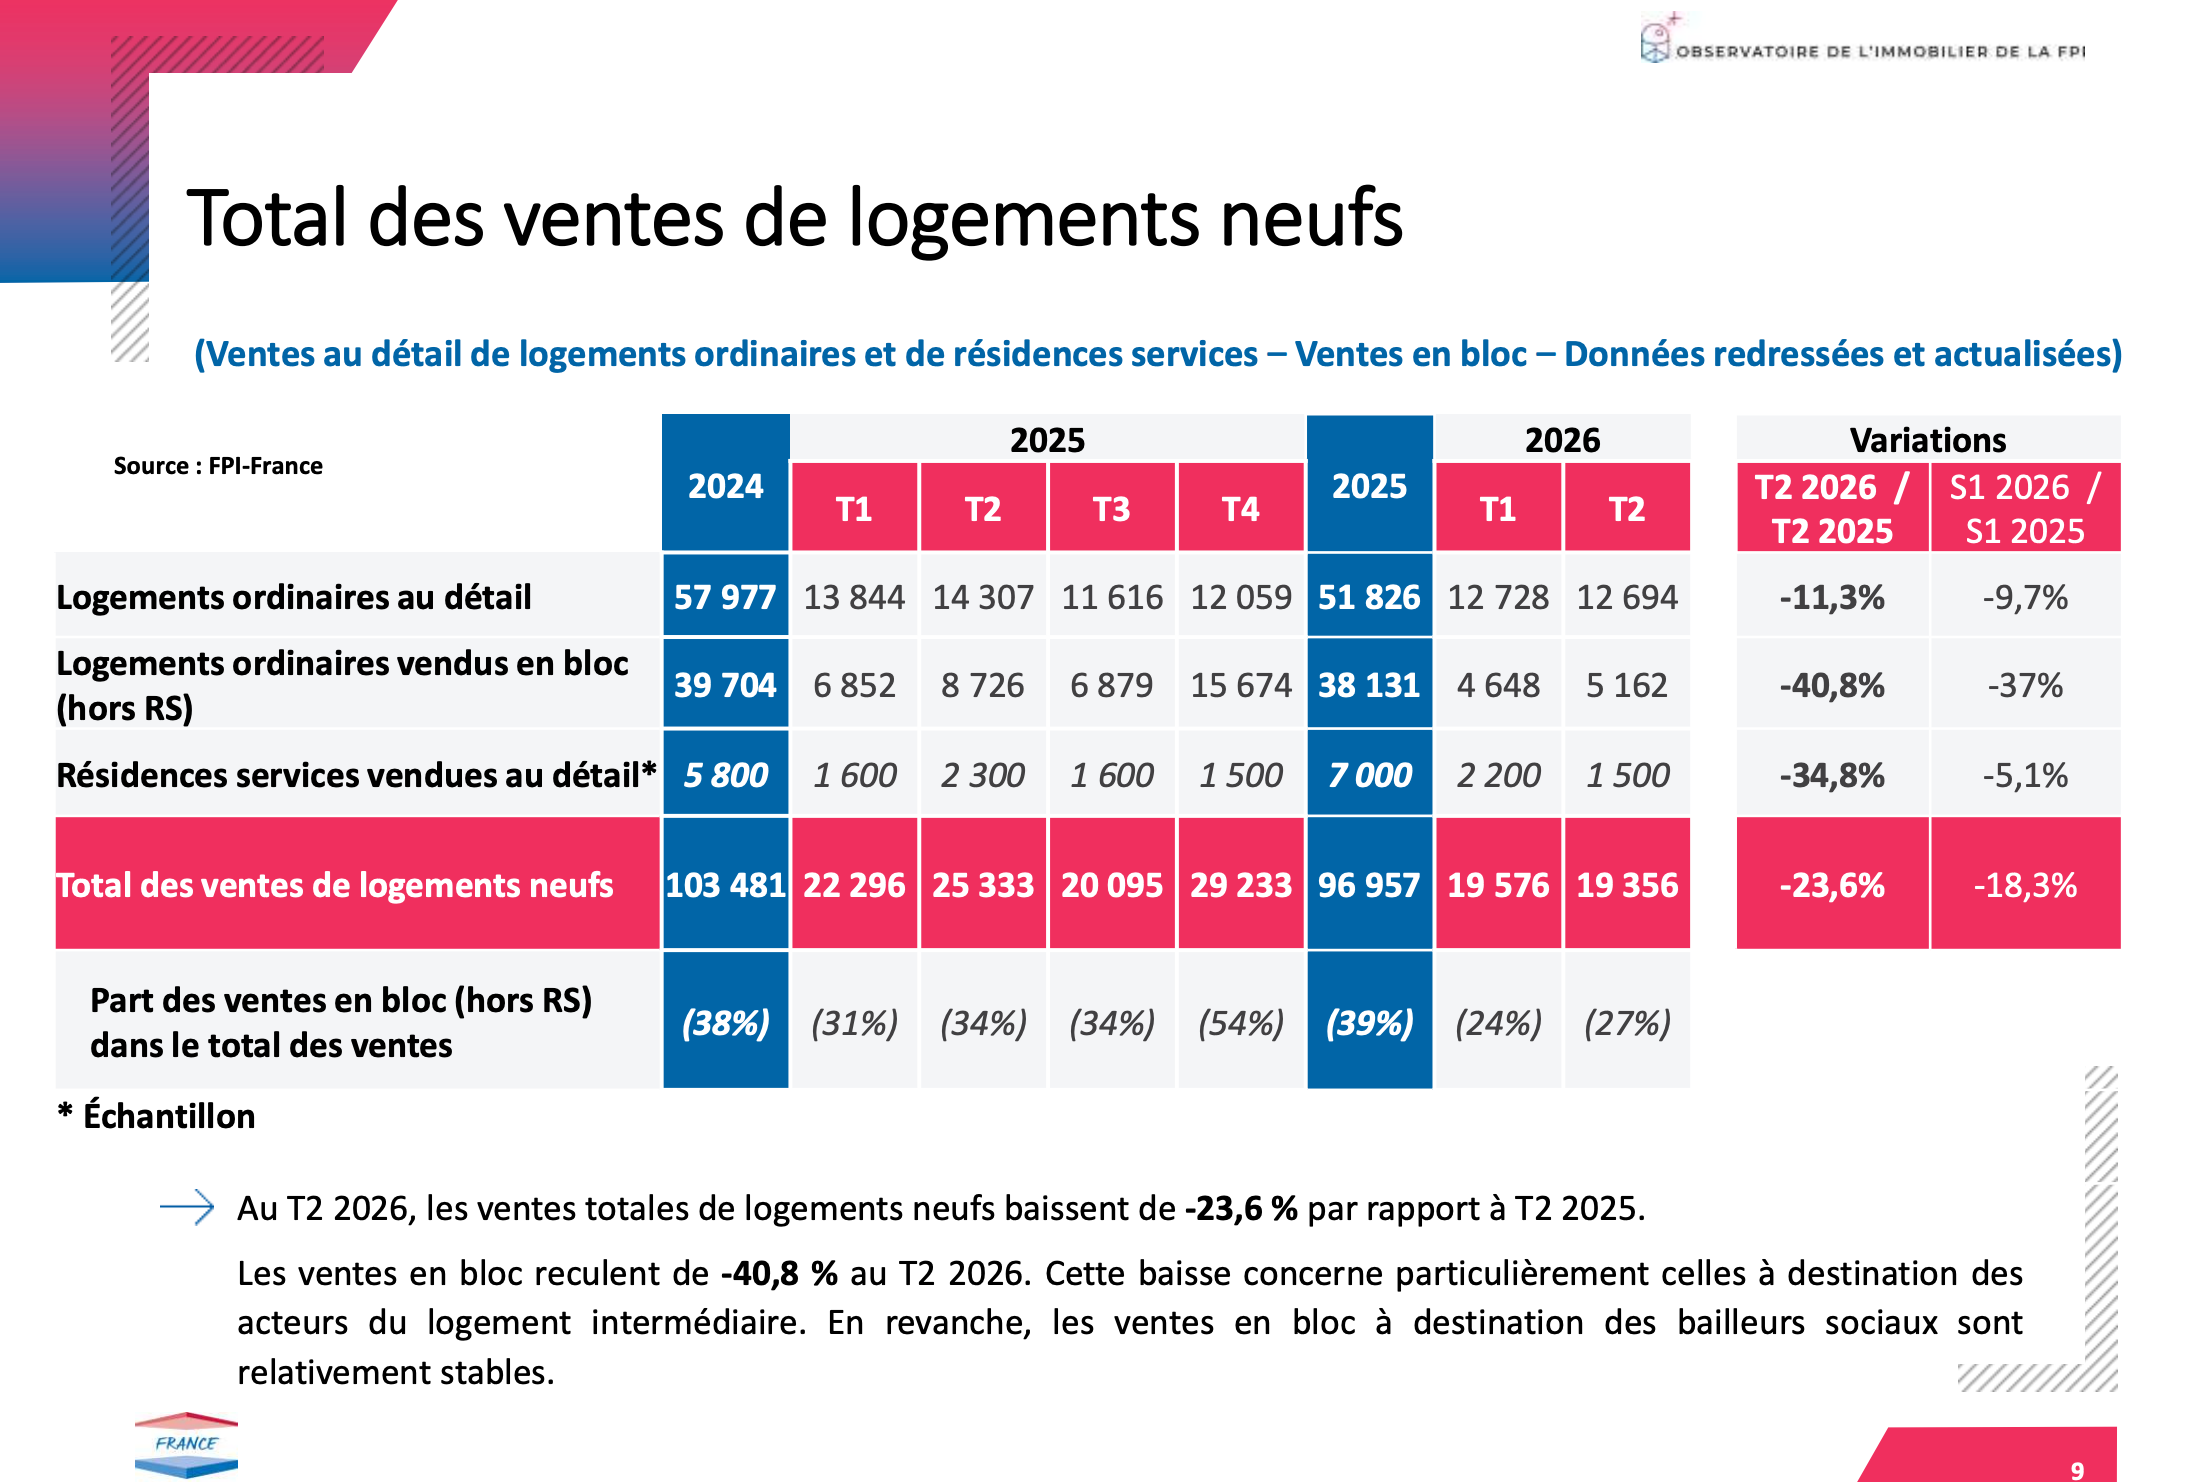
19 356 réservations, contre 25 333 un an plus tôt, soit -23,6 %. À comparer aux 42 310 du T2 2021 et à une moyenne de 28 829 depuis 2020.
Premier semestre à 38 932 unités (-18,3 %), sous le seuil des 40 000 pour la première fois de l’histoire.
Ventes en bloc et accession
Ventes en bloc : -40,8 %, à 5 162 logements. Elles ne pèsent plus que 27 % des ventes contre 34 % un an avant, avec un net tarissement du LLI.
Propriétaires occupants : -17,9 %, à 9 267 réservations.
Offre nouvelle
Mises en vente : -17,9 %, à 18 740 logements, très loin de la moyenne de 24 655 depuis 2020.
Prix du neuf : stable au-dessus de 5 000 €/m², la FPI invoquant la rigidité des coûts de production.
Le dispositif JEANBRUN patine
Le dispositif JEANBRUN génère 150 à 200 ventes par mois pour un objectif de 4 000, soit 4 % de la cible. Les notaires écrivent pudiquement « un retour encore mesuré des investisseurs ».
L’argument contraire, que je dois donner
Les investisseurs particuliers progressent de +13,4 % au T2 (3 427 logements) et de +19,4 % sur le semestre. C’est la seule ligne verte du rapport.
La FPI elle-même refuse de la surinterpréter vu la faiblesse des volumes, et Pascal Boulanger reconnaît avoir été « très optimiste » sur la vitesse du redémarrage locatif. Mais si le statut du bailleur privé était réellement renforcé dans le projet de loi en discussion, ce serait le premier vrai catalyseur depuis trois ans. À surveiller.
Pour ceux qui veulent modéliser un projet sous JEANBRUN ou en LMNP avec les taux actuels, CapLens simule le cashflow net, la fiscalité et le TRI sur toute la durée de détention. -10 € TTC avec le code IMMOBILIER123.
Trompe-l’œil sur les retraits
Le recul des retraits d’opérations à 14 % ne traduit aucune amélioration, simplement le fait que moins de programmes sont lancés. Moins de lancements, moins de retraits. Ce n’est pas un progrès, c’est de l’arithmétique.
5. Ma lecture
Le neuf est un indicateur avancé de l’ancien, pas un marché parallèle. Il réagit plus vite parce que la décision d’achat y est plus discrétionnaire et le financement plus tendu. Quand le neuf fait -23,6 % et que l’ancien affiche +10 %, il ne s’agit pas d’une divergence structurelle. C’est un décalage temporel.
Le point le plus dérangeant est ailleurs. Les prix ne bougent ni dans le neuf (5 000 €/m² stable) ni dans l’ancien (+0,3 %), alors que les volumes s’effondrent d’un côté et stagnent réellement de l’autre.
C’est la signature d’un marché bloqué par l’offre, pas d’un marché équilibré. Les vendeurs refusent la décote. Les coûts de production restent rigides. Tout l’ajustement se fait par le volume. Ce genre de configuration ne se dénoue pas en douceur. Elle se dénoue quand un choc de liquidité force la main.
Mon calendrier
T3 2026 encore correct, porté par le pipeline de promesses signées au printemps.
Le moment de vérité est au T4 2026 et au T1 2027. Avec deux catalyseurs politiques en toile de fond, le budget 2027 et la présidentielle, qu’aucun vendeur rationnel n’ignorera avant d’arbitrer.
6. Ce que j’en fais
Acheteur avec apport
Vous n’avez jamais eu autant de levier. Un bien sans offre après soixante jours, c’est 7 à 10 % de négociation. Encore faut-il connaître la vraie valeur du bien avant d’ouvrir le dossier. Pour ça, Moteur Immo est l’outil que j’utilise : estimation adossée à une base d’annonces massive, et 10 % de réduction avec mon lien. Mais verrouillez votre taux maintenant. Chaque réunion de la BCE coûte du pouvoir d’achat.
Secundo-accédant
Le maillon cassé du marché. Revendre un bien financé à 1,2 % pour racheter à 3,3 %, c’est environ un quart de capacité d’emprunt en moins. Différez, ou arbitrez géographiquement.
Maison en Grande Couronne
-1,6 % constatés, -2,8 % projetés au T3, et une baisse qui s’accélère depuis trois trimestres. Ce n’est pas encore un point d’entrée.
Côté bourse
C’est là que l’asymétrie est la plus violente. Promoteurs et foncières résidentielles cotées ont valorisé une détente des taux qui n’arrive pas. Et qui s’éloigne.
Avec une OAT à 4,4 %, des mises en vente à -17,9 % et des carnets de commandes en contraction, les consensus de bénéfices 2027 du secteur me paraissent à réviser en baisse. Prudence renforcée sur les acteurs endettés ayant des échéances de refinancement avant 2028.
J’analyse les foncières cotées en profondeur sur Bourse 123, ma newsletter Substack dédiée aux REITs, aux serial acquirers et aux holdings. Si le sujet vous intéresse, c’est là que je publie mes valorisations détaillées et mes thèses d’investissement.
Sources
Notaires du Grand Paris, dossier de presse du 8 septembre 2026 (Base BIEN, indices Notaires-INSEE, données provisoires) · FPI France, chiffres de la promotion privée T2 2026, présentés le 9 septembre 2026 · Banque de France, Stat Info Crédits aux particuliers, juin et juillet 2026 · BCE, décisions de politique monétaire des 11 juin, 23 juillet et 10 septembre 2026 · INSEE, comptes nationaux trimestriels · AFT (TEC 10).
Si cet article vous a été utile, abonnez-vous pour recevoir les prochains directement dans votre boîte mail. Et si vous pensez qu’il peut éclairer quelqu’un autour de vous, partagez-le. Ça aide plus que vous ne le croyez. Vos commentaires et boosts comptent aussi, ils font vivre cette newsletter dans l’algorithme Substack.